
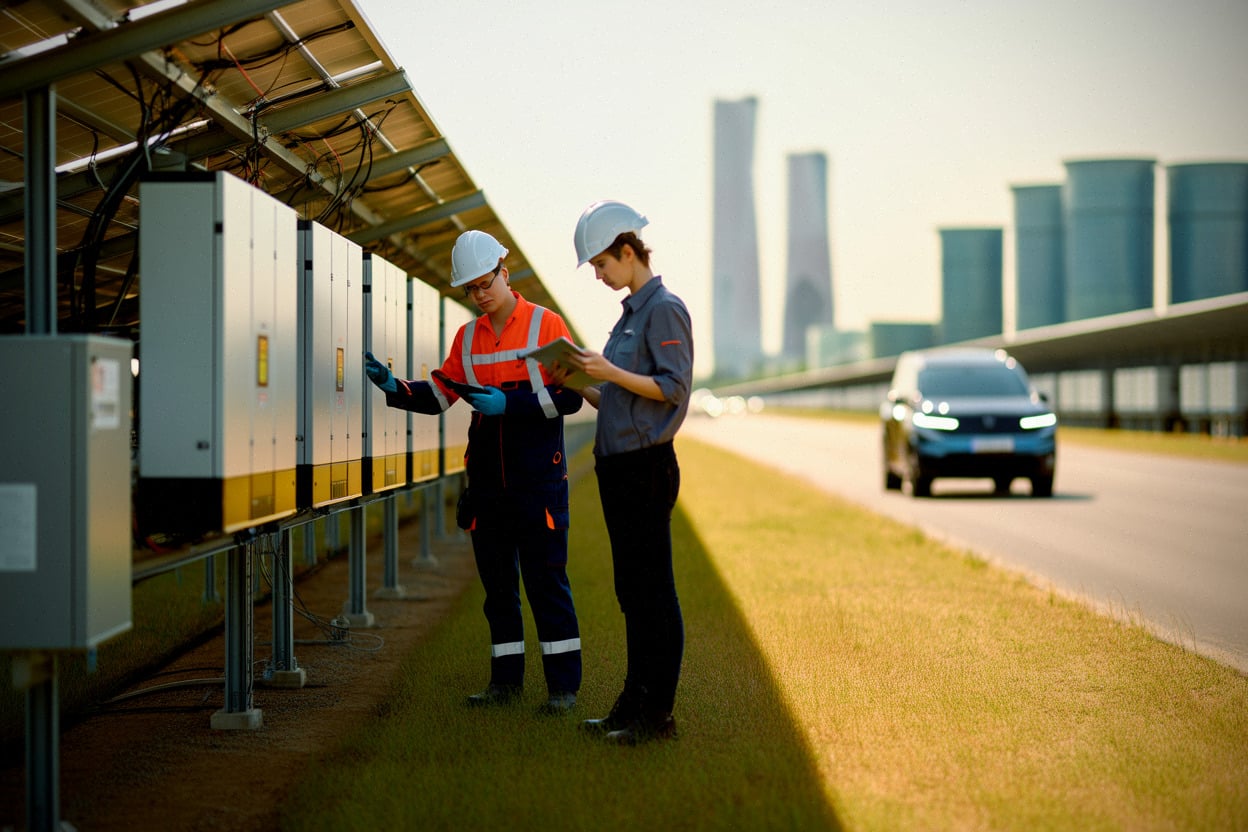
En 2026, l’énergie solaire s’impose comme l’une des sources d’électricité les plus déployées dans de nombreux pays, portée par la baisse des coûts des modules, l’industrialisation et des politiques publiques orientées vers la décarbonation. La dynamique reste marquée par de fortes disparités régionales, des contraintes techniques, raccordement, flexibilité, et des tensions sur la chaîne d’approvisionnement. Le paysage est aussi influencé par les arbitrages industriels, la dépendance à certaines matières premières et l’accélération du stockage, devenu central pour intégrer des volumes croissants de production variable.
La capacité solaire mondiale en 2026 progresse, tirée par la Chine
La trajectoire observée en 2026 confirme un phénomène déjà visible depuis plusieurs années, le solaire photovoltaïque s’installe durablement dans le mix électrique mondial. Cette progression se lit d’abord dans la multiplication des projets, des centrales au sol de plusieurs centaines de mégawatts aux installations résidentielles, plus diffuses mais cumulativement significatives. Les annonces de mises en service s’enchaînent, et la file d’attente de projets à raccorder dans plusieurs pays est devenue un indicateur suivi de près par les opérateurs de réseau.
Le moteur principal reste la Chine, qui concentre une part majeure des nouveaux ajouts. L’ampleur du marché intérieur, la capacité industrielle, et la volonté de sécuriser une production électrique moins dépendante des importations d’énergies fossiles expliquent ce leadership. Les grands parcs installés dans des zones à forte ressource solaire cohabitent avec une montée en puissance des toitures, industrielles et commerciales, appuyées par des modèles d’autoconsommation et des contrats d’achat privés.
Aux États-Unis, la dynamique est également solide, mais plus exposée à la disponibilité des transformateurs, aux délais de permis, et à la congestion du réseau. Les développeurs s’appuient sur des contrats de long terme, souvent signés avec des entreprises, et sur une ingénierie financière sophistiquée. La montée de la capacité installée se traduit localement par des débats sur l’occupation des sols, la biodiversité et la répartition de la valeur entre collectivités, propriétaires fonciers et opérateurs.
En Europe, l’année 2026 prolonge une accélération entamée sous l’effet des tensions énergétiques et de la recherche d’indépendance. L’essor se fait par un mix de centrales au sol, de toitures, et de projets hybrides couplés à des batteries. La réalité reste contrastée, l’Allemagne conserve un rôle de référence, l’Espagne profite d’un ensoleillement favorable et de grands espaces, tandis que d’autres pays avancent à un rythme plus heurté, freiné par l’acceptabilité locale ou des procédures administratives longues.
Dans les économies émergentes, l’extension du solaire répond à un double objectif, augmenter l’accès à l’électricité et réduire le coût marginal de production. Des projets soutenus par des banques de développement coexistent avec des programmes nationaux. L’enjeu central reste la capacité à financer le réseau, à stabiliser la production, et à sécuriser la maintenance dans la durée, point souvent moins visible lors des annonces mais décisif pour la performance.
Les prix des panneaux et la concurrence industrielle influencent les projets
Le facteur prix reste déterminant en 2026, car il conditionne l’économie des projets et l’appétit des investisseurs. La baisse du coût des panneaux s’explique par des gains de productivité, des volumes gigantesques et des améliorations incrémentales des technologies de cellules. Dans le même temps, la volatilité des intrants, verre solaire, aluminium, argent, et certains composants électroniques, impose aux développeurs de sécuriser leurs commandes plus tôt et d’intégrer des clauses de révision.
La concurrence industrielle se joue largement autour de la chaîne de valeur dominée par la Chine, de la production de polysilicium à l’assemblage. Cette situation alimente, dans plusieurs régions, des stratégies de réindustrialisation visant à réduire la dépendance, avec des annonces d’usines, des mécanismes de soutien, et des critères de contenu local dans les appels d’offres. Pour les acteurs du secteur, le sujet n’est pas seulement géopolitique, il touche aussi à la gestion des risques, délais de livraison, exposition aux barrières tarifaires, et conformité aux exigences de traçabilité.
Les développeurs arbitrent entre prix et performance. Les technologies à plus haut rendement, souvent plus chères, peuvent réduire la surface nécessaire et les coûts de balance-of-system, structure, câblage, main-d’œuvre, ce qui améliore la rentabilité sur les sites contraints. Les projets au sol, à grande échelle, cherchent plutôt l’optimisation du coût total, et misent sur des équipements standardisés. Les suiveurs solaires, qui orientent les modules, restent un choix fréquent dans les régions à forte irradiation directe, malgré une maintenance plus exigeante.
La question des contrats d’achat d’électricité occupe une place centrale. Les appels d’offres publics continuent d’organiser une partie du marché, avec des exigences environnementales et sociales plus présentes. Le segment des PPA privés, signé directement avec des entreprises, progresse, car il répond à des stratégies de couverture contre la volatilité des prix de marché et à des objectifs climatiques. Des négociations complexes émergent, durée du contrat, indexation, garanties d’origine, et clauses de flexibilité liées au réseau.
Cette compétition par les prix provoque aussi des risques de fragilisation des marges. Certains acteurs alertent sur des offres trop agressives, qui peuvent se traduire par des retards, une moindre qualité des équipements ou des difficultés en exploitation. Les assureurs et les financeurs deviennent plus attentifs aux bilans de performance, aux garanties, aux retours d’expérience sur les technologies utilisées, et aux plans de maintenance, avec des audits techniques de plus en plus détaillés.
Le raccordement et la gestion des réseaux freinent l’essor du solaire
En 2026, l’obstacle le plus souvent cité par les professionnels n’est plus le coût des modules, mais la capacité des réseaux électriques à absorber la production. Dans de nombreux pays, les files d’attente de raccordement s’allongent, en raison de contraintes physiques sur les lignes, de postes sources saturés, et de délais industriels pour certains équipements critiques, transformateurs, appareillages haute tension, câbles. Cette réalité conduit à une sélection plus stricte des projets et à la multiplication des études d’impact réseau.
Le solaire modifie les profils de charge, avec des pics de production en journée et une baisse rapide en fin d’après-midi. Pour les opérateurs, cela impose d’améliorer la prévision météorologique, d’augmenter la flexibilité, et de mieux piloter la demande. Les marchés de l’électricité s’adaptent progressivement, avec des signaux de prix parfois très faibles, voire négatifs, lors des périodes de forte production solaire et de faible consommation. Ce phénomène incite les développeurs à coupler leurs parcs avec des batteries ou à chercher des débouchés industriels capables de consommer en journée.
Les gestionnaires de réseau accélèrent les investissements, mais le calendrier est long. Les projets de lignes et de postes demandent des autorisations, des enquêtes publiques, et une coordination entre régions. Les collectivités, de leur côté, attendent des retombées locales, emplois, fiscalité, et participation aux décisions. Cette dimension territoriale se traduit par des négociations sur les tracés, les compensations environnementales, et les mesures de protection de la biodiversité.
La numérisation du réseau progresse, avec des capteurs, des automatismes et des logiciels de conduite plus avancés. Les solutions de flexibilité se diversifient, effacement industriel, pilotage des chauffe-eau et des bornes de recharge, tarification incitative. Les opérateurs explorent aussi des approches de raccordement plus dynamiques, qui autorisent une injection variable selon l’état du réseau, à condition d’accepter des périodes de limitation, ce qui modifie les modèles économiques des centrales.
Les enjeux de sécurité et de cyberrésilience prennent du poids, car la multiplication des installations connectées augmente la surface d’attaque. Les autorités renforcent les exigences de conformité, et les exploitants investissent dans des architectures sécurisées. Les contraintes de réseau ne signifient pas un ralentissement automatique du solaire, mais elles redéfinissent la hiérarchie des projets, les sites les mieux situés par rapport au réseau avancent plus vite, et les autres doivent intégrer des solutions de stockage ou de consommation locale.
Les batteries et l’hydrogène vert structurent l’intégration du solaire
Le stockage devient l’outil de référence pour rendre la production solaire plus pilotable. En 2026, les projets de batteries se multiplient, en particulier les installations couplées à des centrales au sol. L’objectif est double, lisser la production sur quelques heures et capter des revenus supplémentaires via les services système et l’arbitrage sur les marchés. Les batteries apportent une réponse rapide aux besoins de stabilité, fréquence et tension, mais elles posent aussi des questions de durée de vie, de recyclage et de disponibilité des matériaux.
Les modèles économiques du stockage varient selon les pays. Certains marchés rémunèrent explicitement la capacité ou les services de réglage, d’autres reposent sur les écarts de prix entre heures. Les développeurs adoptent des stratégies prudentes, car la rentabilité dépend de paramètres incertains, évolution des prix, saturation du stockage local, règles de marché. Les contrats de long terme pour les batteries existent, mais ils restent plus complexes à structurer que pour la production, car les revenus proviennent de plusieurs sources.
L’autre axe est l’utilisation du solaire pour produire de l’hydrogène vert via électrolyse. Les projets avancent, mais ils nécessitent des volumes d’électricité importants, un accès à l’eau, des infrastructures logistiques et des clients industriels. Les coûts restent un défi, et de nombreux acteurs misent sur des mécanismes de soutien publics et sur des contrats d’achat d’hydrogène. Le solaire peut fournir une part significative de l’électricité requise, mais la production variable impose souvent un couplage avec le réseau ou une surcapacité, ce qui pèse sur l’investissement.
Dans les territoires isolés ou les îles, les micro-réseaux combinant solaire, batteries et parfois générateurs de secours réduisent la dépendance aux carburants importés. Les retours d’expérience montrent que la qualité de la maintenance, la formation des opérateurs et la disponibilité des pièces détachées conditionnent les performances. Les installations se conçoivent de plus en plus avec des systèmes de monitoring et des contrats de maintenance préventive, pour limiter les pannes et prolonger la durée de vie.
Les choix technologiques influencent aussi l’empreinte environnementale. Les filières de recyclage des panneaux progressent, mais leur montée en puissance doit suivre le rythme des volumes qui arriveront en fin de vie. Les industriels travaillent sur des conceptions plus faciles à démonter et sur la réduction de l’usage de certains métaux. Les débats sur l’impact local, sols, paysages, biodiversité, se poursuivent, et plusieurs pays renforcent les critères d’implantation, avec des projets agrivoltaïques encadrés pour éviter les effets d’aubaine.
Questions fréquentes
- Quels sont les principaux freins au solaire dans le monde en 2026 ?
- En 2026, les limites les plus fréquentes concernent le raccordement et la capacité des réseaux, les délais pour certains équipements électriques, et l’intégration de la production variable. La disponibilité du foncier, l’acceptabilité locale, et les tensions sur la chaîne d’approvisionnement, modules, verre, métaux, influencent aussi le rythme des projets. Le stockage, surtout par batteries, progresse pour répondre à ces contraintes, mais son modèle économique dépend fortement des règles de marché.

- Fin de l’heure d’été : pourquoi le changement d’heure fait toujours débat - 4 octobre 2026 à 10h17
- Automatiser le parc informatique : collecter et centraliser les informations pour gagner en efficacité - 30 septembre 2026 à 9h10
- Comment Spiko Finance garantit la sécurité de vos investissements sous le contrôle de l’ACPR ? - 29 septembre 2026 à 14h58